Po vstupu České republiky do Evropské unie dne 1. května 2004 došlo k významným změnám v oblasti DPH při obchodování mezi členskými státy EU. Specifická pravidla se týkají také pořízení dopravních prostředků ze zahraničí, a to jak pro podnikatele, tak pro soukromé osoby.
Při nákupu vozidla z jiného členského státu EU je důležité správně posoudit daňový režim transakce, protože nesprávné uplatnění DPH může vést k doměření daně nebo sankcím ze strany finančního úřadu.
Co se rozumí dopravním prostředkem
Pro účely DPH se za dopravní prostředek považují zejména:
- osobní automobily,
- dodávky a nákladní vozidla,
- motocykly,
- autobusy,
- lodě a plavidla,
- letadla.
Zvláštní pravidla platí zejména pro tzv. nové dopravní prostředky.
Kdy je vozidlo považováno za nové
Za nový dopravní prostředek se považuje motorové vozidlo, které splňuje alespoň jednu z následujících podmínek:
- od prvního uvedení do provozu neuplynulo více než 6 měsíců,
- má najeto méně než 6 000 km.
Pokud je splněna alespoň jedna z těchto podmínek, jedná se pro účely DPH o nový dopravní prostředek.
Pořízení vozidla plátcem DPH
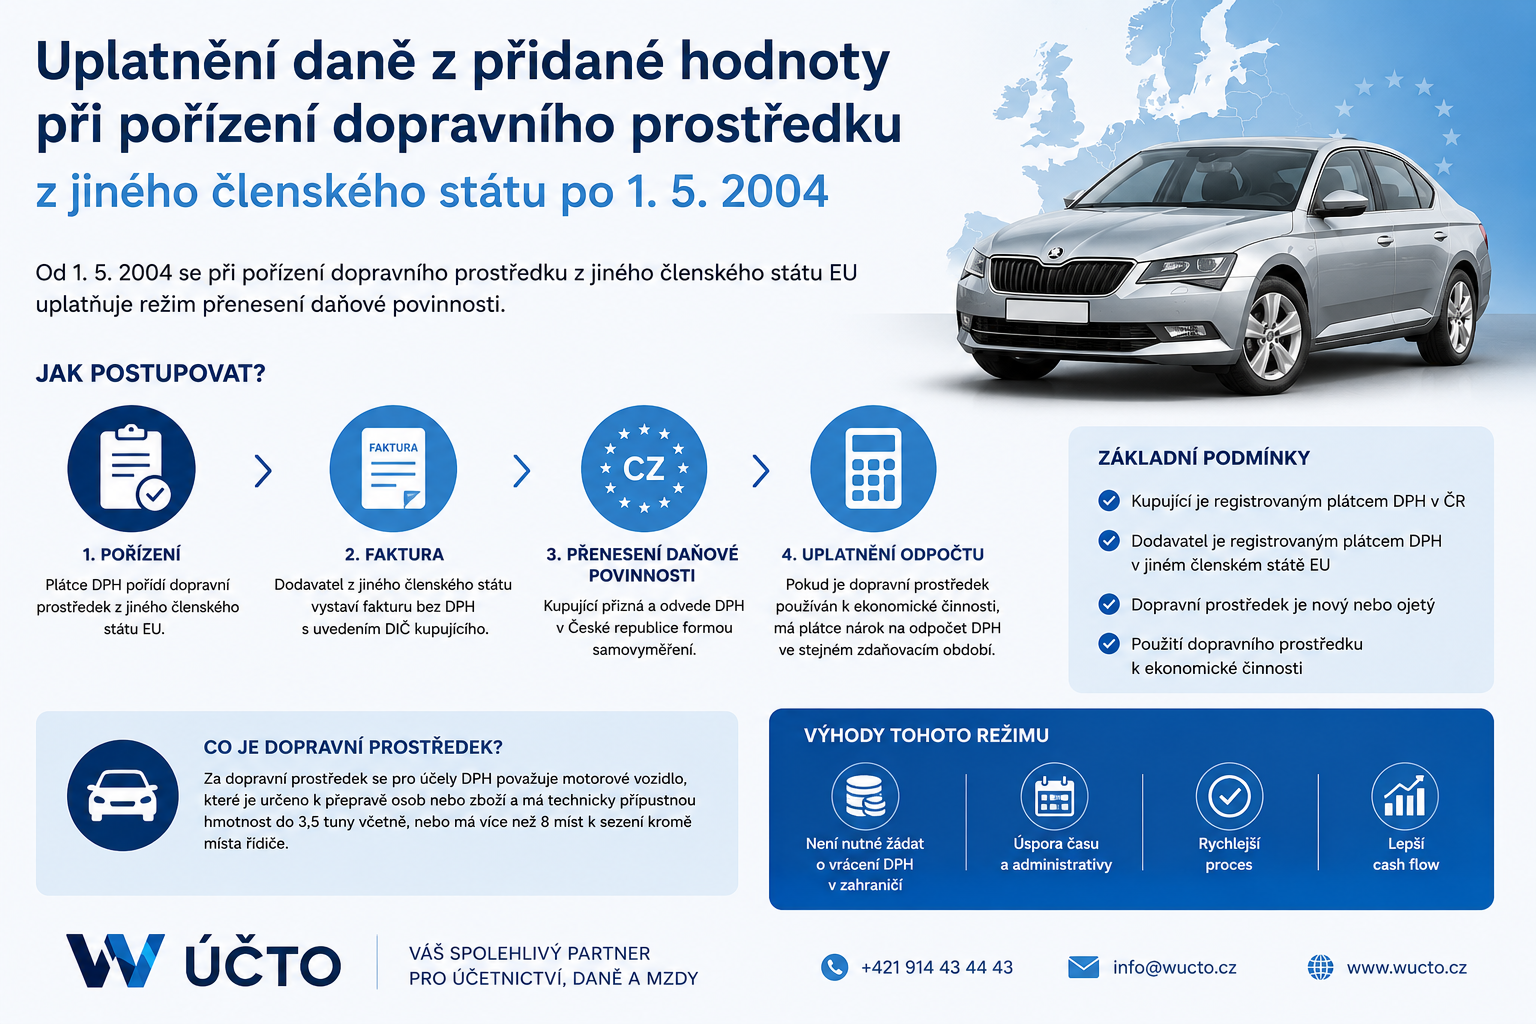
Pokud český plátce DPH pořídí vozidlo od osoby registrované k DPH v jiném členském státě EU, jedná se zpravidla o pořízení zboží z jiného členského státu.
V takovém případě:
- Dodavatel vystaví fakturu bez zahraniční DPH.
- Kupující přizná DPH v České republice formou samovyměření.
- Pokud je vozidlo používáno pro ekonomickou činnost a jsou splněny zákonné podmínky, může si plátce současně uplatnit nárok na odpočet DPH.
Výsledkem je často nulový dopad na cash flow, protože daň je současně přiznána i odpočtena.
Pořízení vozidla neplátcem DPH
U nových dopravních prostředků platí zvláštní režim. DPH se odvádí v členském státě, kde bude vozidlo registrováno a používáno.
To znamená, že i soukromá osoba nebo neplátce DPH může mít povinnost odvést DPH v České republice při pořízení nového vozidla z jiného členského státu.
Ojetá vozidla a zvláštní režim
Při nákupu ojetých vozidel je třeba vždy ověřit:
- zda je prodávající plátcem DPH,
- zda prodávající používá zvláštní režim obchodníka s použitým zbožím (maržový režim),
- zda byla na faktuře uplatněna zahraniční DPH,
- zda vzniká povinnost přiznat DPH v České republice.
Právě u dovozu ojetých vozidel dochází nejčastěji k chybám při posouzení daňového režimu.
Nejčastější chyby při pořízení vozidel z EU
- nesprávné posouzení, zda se jedná o nové nebo ojeté vozidlo,
- nákup vozidla v režimu marže a následné chybné uplatnění DPH,
- neuvedení pořízení vozidla v přiznání k DPH,
- nesprávné zaúčtování transakce,
- neověření DIČ zahraničního dodavatele.
Jak vám může pomoci W ÚČTO
Poskytujeme odborné poradenství při:
- nákupu vozidel z EU,
- správném posouzení režimu DPH,
- zpracování účetních dokladů,
- přiznání DPH a kontrolních hlášení,
- registraci vozidel a související administrativě.
Díky správnému nastavení celé transakce předejdete zbytečným komplikacím a budete mít jistotu, že je vše v souladu s platnou legislativou.
Potřebujete poradit s DPH při dovozu vozidla?
W ÚČTO
Účetnictví • Daně • Mzdy • Ekonomický servis
📞 +421 914 43 44 43
📧 info@wucto.cz
🌐 wucto.cz