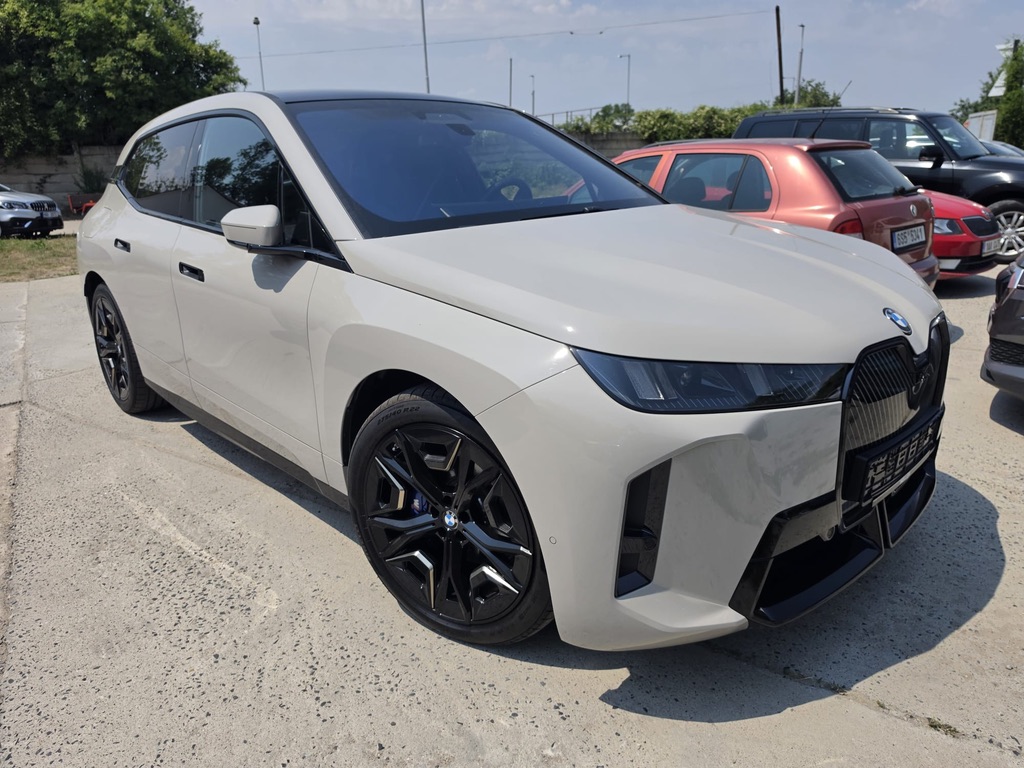
Pořízení nového automobilu nebo jiného dopravního prostředku z členského státu Evropské unie je mezi českými zákazníky stále oblíbenější. Důvodem bývá širší nabídka vozidel, výhodnější ceny nebo kratší dodací lhůty. Při nákupu nového dopravního prostředku ze zahraničí je však důležité správně vyřešit otázku DPH a splnit všechny zákonné povinnosti.
1. Pořízení nového dopravního prostředku
Nový zákon o DPH účinný od 1. 5. 2004 zavádí v souladu s předpisy platnými v EU zvláštní režim týkající se pořízení nových dopravních prostředků.
Pořízení nového dopravního prostředku (auto, loď, letadlo) za úplatu z jiného členského státu do tuzemska jakoukoliv osobou, tj. plátcem, neplátcem nebo soukromou osobou, je podle § 2 odst. 1 písm.c) zákona o DPH vždy předmětem daně v tuzemsku. Osobní automobil se považuje za nový dopravní prostředek, pokud má najeto méně než 6 000 km nebo byl pořízen ve lhůtě 6 měsíců, od data prvního uvedení do provozu, kterým se rozumí u osobního automobilu zpravidla jeho první registrace k silničnímu provozu. DPH při pořízení nového dopravního prostředku z jiného členského státu za úplatu je tedy povinen přiznat nejen plátce DPH, ale i soukromá osoba, občan.
Plátce DPH je povinen přiznat daň z pořízení nového dopravního prostředku v daňovém přiznání (řádek 250 nebo 255).
Osoba, která není plátcem a pořizuje nový dopravní prostředek z jiného členského státu, je povinna podat také daňové přiznání místně příslušnému správci daně, ke kterému přiloží kopii dokladu o pořízení nového dopravního prostředku a Hlášení o pořízení nového dopravního prostředku, a to do 10 dnů od pořízení nového dopravního prostředku. Údaje o základu daně a daň uvede v řádcích 250 nebo 255. Po vyměření daně správcem zaplatí daň do 25 dnů ode dne vyměření.
V případě, že by pořizovatel nového dopravního prostředku chtěl zaregistrovat automobil k silničnímu provozu před podáním daňového přiznání (podle zákona o silničním provozu musí k žádosti o registraci předložit potvrzení o zaplacení daně z přidané hodnoty při pořízení), může podat Hlášení o pořízení nového dopravního prostředku a zaplatit zálohu ve výši daně, která bude vyměřena při pořízení v daňovém přiznání. Zaplacení zálohy jí potvrdí správce daně.
2. Pořízení ojetého dopravního prostředku
Pořízení ojetého dopravního prostředku z jiného členského státu podléhá stejnému režimu, jako pořízení zboží. Jestliže bude pořizovat ojetý dopravní prostředek z jiného členského státu plátce pro podnikatelské účely od osoby registrované k dani v jiném členském státě, bude mu dopravní prostředek dodán jako plnění osvobozené od daně s tím, že daň bude povinen přiznat v tuzemsku se sazbou daně platnou v tuzemsku.
Pokud bude pořizovat ojetý dopravní prostředek z jiného členského státu osoba, která není plátcem od osoby registrované k dani v jiném členském státě, zaplatí cenu včetně daně se sazbou daně členského státu, ve kterém automobil nakupuje.
Podle předpisů, které jsou uplatňovány v jednotlivých členských státech může obchodník při dodání použitého zboží – ojetého automobilu, použít za splnění podmínek stanovených v § 90 zákona, zvláštní režim, který spočívá v tom, že při dodání ojetého automobilu svému odběrateli zdaní pouze přirážku, kterou stanoví jako rozdíl mezi prodejní cenou a pořizovací cenou tohoto automobilu.
Jestliže je do tuzemska dodán ojetý automobil, u kterého byl při dodání z jiného členského státu uplatněn zvláštní režim, toto dodání není předmětem daně v tuzemsku.
Pomůžeme vám správně nastavit celý proces tak, aby nákup a dovoz nového vozidla proběhl bez komplikací a v souladu s platnými předpisy.
W ÚČTO
Účetnictví • Daně • Mzdy • Ekonomický servis
📞 +421 914 43 44 43
📧 info@wucto.cz
🌐 www.wucto.cz